В современном мире финансовые инструменты постоянно развиваются, предлагая заемщикам новые возможности для более комфортного управления своими обязательствами. Одним из таких инновационных подходов является дифференцированный платеж по ипотеке, представляющий собой альтернативу привычному аннуитетному типу выплат. Эта статья призвана всесторонне раскрыть суть дифференцированной ипотеки, детально разобрав ее особенности, преимущества и потенциальные недостатки, а также определить, кому именно этот вид платежей может оказаться наиболее выгодным и почему.
Что такое дифференцированный платеж по ипотеке
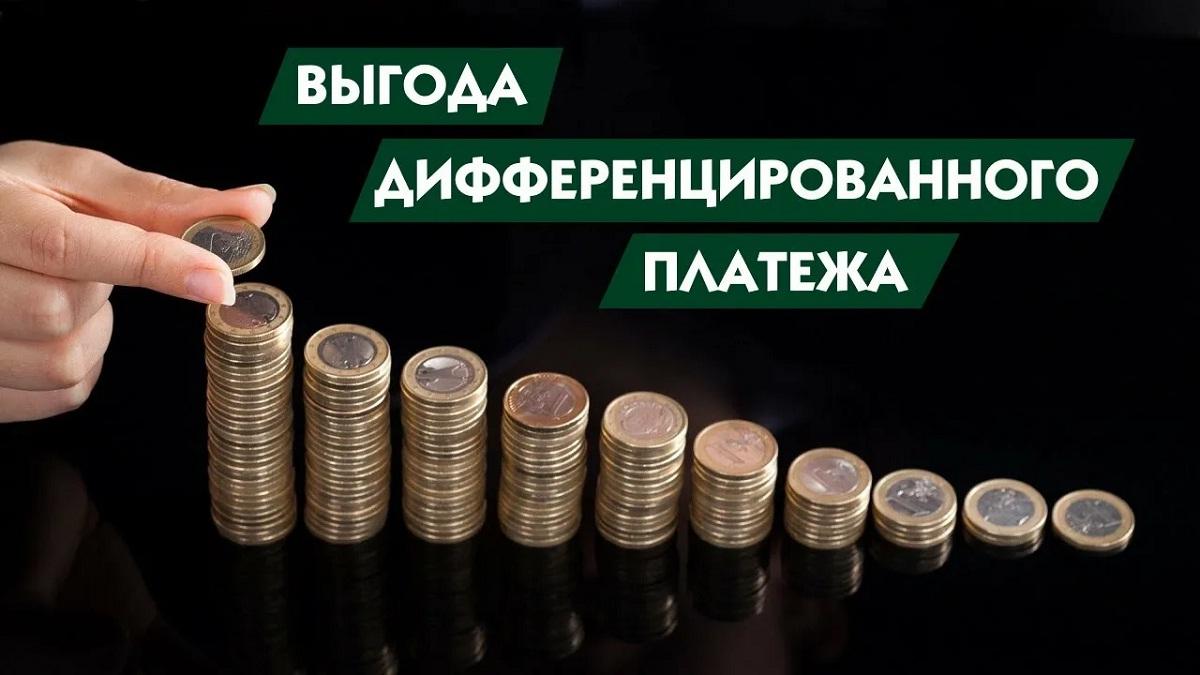
Дифференцированный платеж по ипотеке – это схема погашения кредита, при которой сумма ежемесячного платежа постепенно уменьшается на протяжении всего срока действия договора. В отличие от аннуитетных выплат, где платеж остается неизменным, при дифференцированной системе основная часть долга (тело кредита) погашается равными долями, а проценты начисляются на остаток задолженности. Это приводит к тому, что в начале срока, когда остаток долга максимален, и процентная составляющая платежа наиболее высока, общая сумма выплаты будет наибольшей. По мере погашения тела кредита, остаток долга снижается, соответственно, уменьшается и сумма начисляемых процентов, что ведет к постепенному снижению общего ежемесячного платежа.
Такая структура платежей напрямую отражает реальную динамику погашения задолженности. Если рассматривать аннуитет, то в первых платежах большая часть суммы идет на погашение процентов, а меньшая – на тело кредита, что может создавать иллюзию медленного прогресса в уменьшении долга. Дифференцированная же схема обеспечивает более наглядное и ощутимое снижение основного долга с самого начала, что придает заемщику чувство контроля и уверенности в процессе выплаты ипотеки. Это делает ее привлекательной для тех, кто стремится погасить кредит досрочно или просто предпочитает видеть более явные результаты своей финансовой дисциплины.
Как рассчитывается дифференцированный платеж
Расчет дифференцированного платежа основывается на двух ключевых компонентах: фиксированной сумме погашения основного долга и переменной сумме процентов, начисляемых на остаток задолженности. Для определения размера равной доли погашения тела кредита, общая сумма ипотечного займа делится на количество месяцев, предусмотренных договором. Например, при кредите в 5 000 000 рублей на 10 лет (120 месяцев), ежемесячная доля погашения основного долга составит примерно 41 667 рублей. Таким образом, каждый месяц эта сумма будет списываться в счет основного долга.
Вторая часть платежа – это проценты, которые начисляются на оставшуюся сумму долга по установленной кредитной ставке. В первом месяце процент будет рассчитываться от полной суммы кредита. Соответственно, общий платеж будет суммой равной доли основного долга и начисленных процентов. Во втором месяце сумма основного долга уже уменьшится на первую равную долю, поэтому процент будет рассчитываться от меньшей суммы, и, соответственно, процентная часть платежа будет меньше. Этот процесс повторяется ежемесячно, приводя к постепенному снижению общей суммы платежа.
Важно понимать, что общая сумма процентов, выплачиваемых по дифференцированной схеме, как правило, оказывается ниже, чем при аннуитетной системе, при прочих равных условиях. Это связано с тем, что основная часть долга погашается быстрее, а значит, процентная база для начисления процентов уменьшается более интенсивно. Этот аспект делает дифференцированную ипотеку экономически более выгодной в долгосрочной перспективе, несмотря на более высокие начальные платежи.
Преимущества дифференцированной ипотеки
Одним из главных преимуществ дифференцированной ипотеки является ее потенциальная экономическая выгода в виде снижения общей переплаты по кредиту. Как уже упоминалось, более быстрое погашение основного долга приводит к тому, что сумма выплачиваемых процентов за весь срок ипотеки оказывается меньше. Это особенно ощутимо для тех, кто планирует выплачивать кредит длительный период времени. Чем дольше срок ипотеки, тем существеннее может быть разница в общей сумме переплаты по сравнению с аннуитетной схемой.
Еще одним важным достоинством является возможность более гибкого управления личным бюджетом, особенно для тех, кто имеет нестабильный или растущий доход. В начальный период, когда платежи выше, заемщик может планировать свои расходы с учетом этой нагрузки. По мере того, как доход растет или финансовое положение стабилизируется, размер ежемесячного платежа по ипотеке автоматически снижается, что освобождает дополнительные средства. Это может быть особенно актуально для молодых семей или специалистов, чьи доходы со временем имеют тенденцию к увеличению.
Дифференцированная ипотека также предоставляет отличную возможность для досрочного погашения. Поскольку основной долг погашается более равномерно и интенсивно с самого начала, досрочные платежи имеют более сильный эффект на сокращение общего срока кредита и уменьшение переплаты. Внесение даже небольшой дополнительной суммы может существенно ускорить процесс полного погашения ипотеки, что является дополнительным стимулом для финансовой дисциплины и достижения цели владения собственным жильем без обременения.
Кому выгодна дифференцированная ипотека
Дифференцированная ипотека идеально подходит для заемщиков, которые могут себе позволить более высокие ежемесячные платежи на начальном этапе кредитования. Это могут быть люди с высоким и стабильным доходом, не имеющие других крупных финансовых обязательств, или те, кто ожидает существенного роста своих доходов в ближайшем будущем. Для таких категорий граждан возможность быстрее погасить основной долг и, как следствие, уменьшить общую сумму переплаты будет весомым аргументом в пользу выбора именно этой схемы выплат.
Эта схема также будет привлекательна для тех, кто стремится максимально быстро избавиться от ипотечного долга. Стратегия погашения, при которой основная часть кредита уменьшается быстрее, дает психологическое удовлетворение и ощущение прогресса. Человек, который ценит прозрачность и наглядность своих финансовых операций, может найти дифференцированную ипотеку более понятной и мотивирующей, чем аннуитетную. Такой подход позволяет более эффективно управлять своим долгосрочным финансовым планированием.
Кроме того, дифференцированная ипотека может быть выгодна предпринимателям или фрилансерам, чей доход носит сезонный или переменчивый характер. В периоды высокой прибыли они могут вносить увеличенные платежи, эффективно снижая тело кредита и готовясь к возможным периодам снижения доходов. Такая адаптивность финансового инструмента к меняющимся обстоятельствам делает его ценным активом для людей, работающих в условиях неопределенности.
Сравнение с аннуитетным платежом
Ключевое различие между дифференцированным и аннуитетным платежом заключается в структуре ежемесячных выплат. Аннуитетная схема предусматривает фиксированный ежемесячный платеж на протяжении всего срока кредита, который складывается из основной части долга и процентов. В начале срока большая доля платежа идет на проценты, а меньшая – на погашение основного долга. К середине срока соотношение постепенно выравнивается, а к концу – большая часть платежа уходит на погашение основного долга.
В противоположность этому, дифференцированный платеж начинается с более высокой суммы, которая постепенно снижается. Это происходит за счет того, что основная часть долга погашается равными долями, а процент начисляется на уменьшающийся остаток. В результате, в первые годы выплат по дифференцированной схеме платежи будут выше, чем по аннуитетной, но затем они начнут стремительно сокращаться. Общая сумма выплаченных процентов по дифференцированному плану, как правило, оказывается меньше, что делает его более выгодным в долгосрочной перспективе.
Выбор между этими двумя схемами зависит от индивидуальной финансовой ситуации и целей заемщика. Аннуитетный платеж обеспечивает предсказуемость и стабильность ежемесячных расходов, что может быть предпочтительнее для тех, кто предпочитает ровное финансовое планирование. Дифференцированный же платеж предлагает потенциально меньшую переплату и большую гибкость, но требует более высоких начальных выплат и тщательного финансового планирования.
Потенциальные трудности и нюансы
Несмотря на очевидные преимущества, дифференцированная ипотека имеет и свои сложности, которые необходимо учитывать. Самым существенным аспектом является необходимость обеспечения более высоких первоначальных финансовых возможностей. Заемщикам нужно быть готовыми к тому, что первые платежи по этому типу ипотеки будут заметно выше, чем при аннуитетной схеме. Это может стать серьезным барьером для людей с ограниченным текущим бюджетом, даже если их долгосрочные финансовые перспективы выглядят оптимистично.
Также важно учитывать, что не все банки предлагают дифференцированный тип платежа. Этот продукт является менее распространенным на рынке ипотечного кредитования, чем аннуитетный, что может ограничивать выбор заемщика. Перед принятием решения необходимо тщательно изучить предложения различных финансовых учреждений и условия кредитования, чтобы убедиться в наличии подходящих вариантов и отсутствии скрытых комиссий или дополнительных платежей, которые могут нивелировать выгоду от более низкой общей переплаты.
Кроме того, изменение процентных ставок в процессе кредитования может по-разному влиять на обе схемы. Если у вас ипотека с плавающей ставкой, то при дифференцированной схеме увеличение ставки приведет к росту платежа, однако, поскольку тело кредита уже уменьшается, этот рост может быть не столь драматичным, как при аннуитетной схеме, где процентная часть платежа остается относительно высокой дольше. Тем не менее, стабильность и предсказуемость аннуитетных платежей могут быть более привлекательными в условиях волатильности рынка.
Как принять решение о выборе типа платежа
Принятие решения о выборе между дифференцированным и аннуитетным платежом по ипотеке требует глубокого анализа личной финансовой ситуации и долгосрочных целей. Прежде всего, необходимо честно оценить свои текущие и прогнозируемые доходы и расходы. Если вы уверены в стабильности и росте своих доходов, и можете комфортно справляться с более высокими начальными платежами, дифференцированная схема может стать для вас оптимальным выбором, обещая меньшую переплату в итоге.
Если же для вас приоритетом является максимальная предсказуемость и стабильность ежемесячных расходов, а также отсутствие необходимости в крупных первоначальных выплатах, то аннуитетная ипотека, вероятно, будет более подходящим вариантом. Это также касается ситуаций, когда уровень дохода не позволяет комфортно выплачивать высокие начальные суммы, даже при наличии перспектив на будущее. Важно выбрать тот вариант, который не создаст чрезмерной финансовой нагрузки и позволит избежать просрочек.
Независимо от выбора, рекомендуется провести детальный расчет обоих вариантов на конкретных условиях вашего кредита. Использование ипотечных калькуляторов, доступных онлайн, или консультация с финансовым специалистом поможет наглядно сравнить общую сумму переплаты, график платежей и ежемесячные расходы по обеим схемам. Такой комплексный подход гарантирует, что вы примете наиболее обоснованное и выгодное для себя решение, которое будет соответствовать вашим финансовым возможностям и жизненным планам.