Ипотека представляет собой долгосрочный целевой кредит, который выдается банком под залог недвижимости, приобретаемой заемщиком, и является одним из самых распространенных способов решения жилищного вопроса в современном мире. Что такое ипотека, знает практически каждый взрослый человек, но далеко не все понимают глубинные механизмы ее работы, юридические нюансы и финансовые последствия, которые возникают при заключении подобной сделки. Понимание сути ипотечного кредитования позволяет заемщику принимать взвешенные решения, избегать скрытых рисков и эффективно планировать семейный бюджет на долгие годы вперед. В этой статье мы детально разберем все аспекты ипотечного кредитования, начиная от базовых определений и заканчивая сложными схемами расчета переплат и рефинансирования.
Сущность и механизм ипотечного кредитования
Ипотека в своей основе является формой обеспечения обязательств, при которой недвижимость остается у заемщика, но переходит в залог кредитору до полного погашения долга. Такой подход существенно снижает риски банка, так как в случае неисполнения заемщиком обязательств кредитор имеет право изъять предмет залога и реализовать его для покрытия убытков. Именно благодаря такому механизму ставки по ипотечным кредитам значительно ниже, чем по обычным потребительским займам, что делает их доступными для широких слоев населения.
При оформлении ипотеки заемщик получает денежные средства на покупку квартиры, дома или земельного участка, при этом приобретаемая недвижимость сразу становится предметом залога. Собственником жилья является заемщик, но он не может совершать с ним юридически значимые действия без согласия банка, такие как продажа, дарение или обмен. Погашение ипотечного кредита происходит в течение длительного срока, который обычно составляет от пяти до тридцати лет, через ежемесячные платежи, включающие в себя часть основного долга и начисленные проценты.
Государственная регистрация залога в Едином государственном реестре прав на недвижимое имущество гарантирует защиту прав кредитора и обеспечивает прозрачность сделки для всех участников. После полного погашения ипотеки залоговое обременение снимается, и заемщик становится полноправным владельцем недвижимости без каких-либо ограничений. Понимание этого механизма является ключевым для оценки реальных возможностей и обязательств, которые берет на себя человек при подписании кредитного договора.
Исторический контекст развития ипотеки
Корни ипотечного кредитования уходят в глубокую древность, когда в Древней Греции землевладельцы использовали специальные столбы с надписями для обозначения обременения своих участков. Слово «ипотека» происходит от греческого слова «hypotheke», что означает «подставка» или «подпорка», отражая суть обеспечения долга недвижимостью. В Древнем Риме ипотечные отношения получили дальнейшее развитие, став основой для современной системы кредитования под залог имущества.
В России ипотека начала формироваться в девятнадцатом веке, когда были созданы первые земельные банки, предоставлявшие долгосрочные кредиты под залог помещичьих имений. Советский период ознаменовался полным отказом от ипотечных механизмов, так как государство предоставляло жилье бесплатно, но с многолетними очередями и ограничениями. Возрождение ипотечного кредитования в России произошло в конце девяностых годов двадцатого века, когда рынок начал адаптироваться к рыночным условиям хозяйствования.
Современная ипотечная система России активно развивается, предлагая заемщикам разнообразные программы с государственной поддержкой, льготные условия для определенных категорий граждан и различные схемы погашения. Мировой опыт показывает, что развитая ипотечная система является важным фактором экономического роста, стимулируя строительную отрасль и повышая качество жизни населения. Развитие цифровых технологий привело к появлению полностью онлайн-ипотеки, которая значительно упрощает процесс оформления и сокращает время рассмотрения заявки.
Ключевые элементы ипотечного кредита
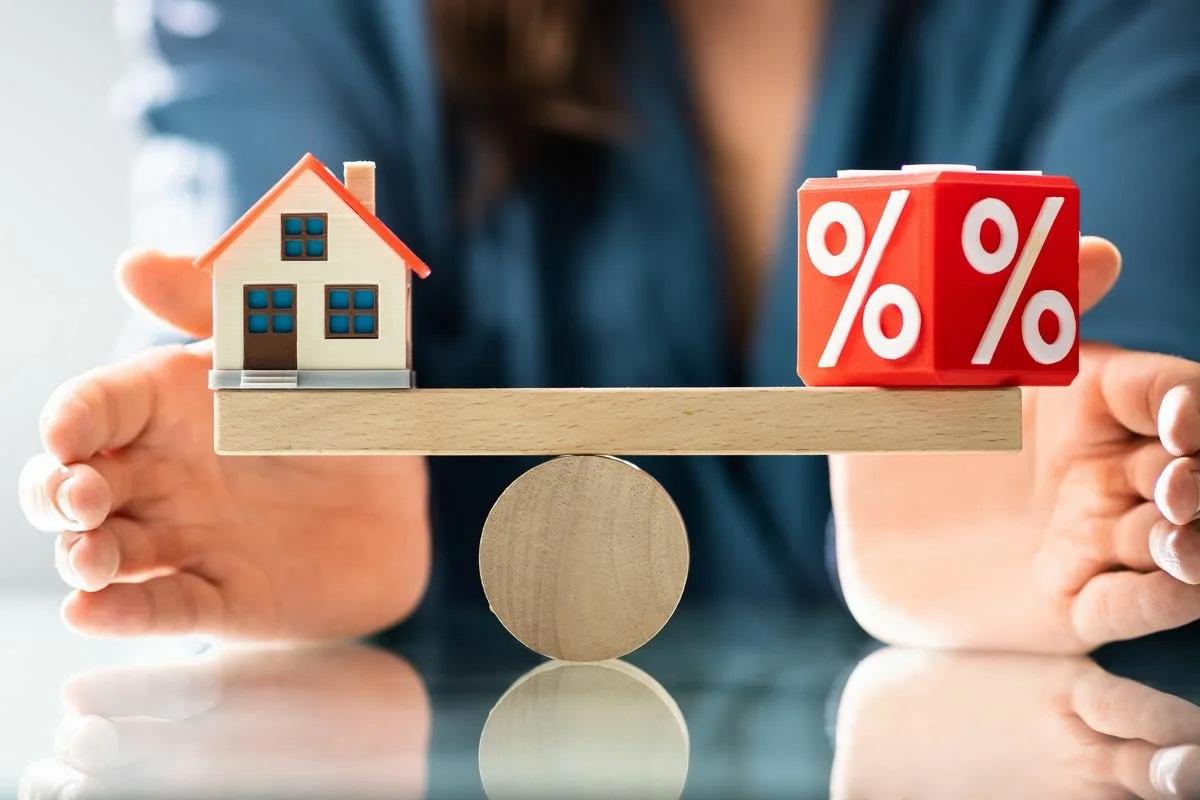
Любая ипотечная сделка характеризуется набором существенных параметров, которые определяют условия кредитования и общую стоимость приобретения жилья для заемщика. Первоначальный взнос представляет собой часть стоимости недвижимости, которую заемщик оплачивает собственными средствами, и его размер напрямую влияет на сумму кредита и ежемесячный платеж. Чем больше первоначальный взнос, тем меньше общая переплата по процентам и тем ниже риски для банка, что часто приводит к более выгодным условиям кредитования.
Процентная ставка является центральным элементом ипотечного кредита, определяющим стоимость заемных денег и размер ежемесячных выплат. Ставки могут быть фиксированными на весь срок кредита или плавающими, которые привязаны к ключевой ставке Центрального банка или другим макроэкономическим показателям. При выборе ипотечной программы крайне важно учитывать не только номинальную ставку, но и эффективную процентную ставку, которая учитывает все дополнительные комиссии и страховые взносы.
Срок кредитования также играет критическую роль в формировании графика платежей и общей переплаты по ипотеке. Увеличение срока кредита снижает размер ежемесячного платежа, но одновременно увеличивает сумму процентов, уплачиваемых за весь период кредитования. Заемщикам рекомендуется выбирать срок кредита таким образом, чтобы ежемесячный платеж не превышал тридцати процентов от совокупного семейного дохода, что обеспечивает финансовую стабильность и снижает риск просрочки.
Виды ипотечных программ
Новостройка представляет собой один из самых популярных видов ипотечного кредитования, так как застройщики часто предлагают субсидированные ставки и специальные условия для покупателей на этапе строительства. Приобретение жилья на вторичном рынке также активно финансируется банками, хотя ставки по таким кредитам могут быть несколько выше из-за индивидуальных особенностей объектов. Ипотека на готовое жилье часто сопровождается дополнительными требованиями к оценке недвижимости и проверке ее юридической чистоты.
Государственные программы ипотечного кредитования предоставляют существенные льготы определенным категориям граждан, включая молодые семьи, военнослужащих и работников бюджетной сферы. Семейная ипотека позволяет семьям с детьми получить кредит по сниженной ставке, что делает приобретение жилья более доступным. Сельская ипотека направлена на развитие сельских территорий и стимулирование переезда жителей в малые населенные пункты, где действуют особо льготные условия кредитования.
Военная ипотека представляет собой особую программу для военнослужащих, при которой государство перечисляет средства на именной накопительный счет для приобретения жилья. Ипотека с государственной поддержкой для семей с детьми позволяет снизить процентную ставку до шести процентов, что существенно уменьшает финансовую нагрузку на молодых родителей. В некоторых регионах действуют дополнительные региональные программы, которые дополняют федеральные инициативы и делают ипотеку еще более доступной для местных жителей.
Требования к заемщикам
Банки предъявляют строгие требования к заемщикам при выдаче ипотечных кредитов, которые включают возрастные ограничения, подтверждение дохода и положительную кредитную историю. Минимальный возраст заемщика обычно составляет восемнадцать лет, а максимальный зависит от срока кредита и возраста выхода на пенсию, но на практике банки ориентируются на возраст до семидесяти пяти лет на момент окончания кредита. Подтверждение дохода требуется практически во всех случаях и может быть оформлено в виде справки о доходах, выписки с банковского счета или налоговой декларации.
Кредитная история играет ключевую роль при принятии банком решения о выдаче ипотеки, так как она отражает финансовую дисциплину и платежеспособность заемщика. Отсутствие просрочек и негативных записей в кредитной истории значительно повышает шансы на одобрение и позволяет рассчитывать на более выгодные условия кредитования. Заемщикам с испорченной кредитной историей приходится прилагать дополнительные усилия для восстановления доверия банков, включая подтверждение высокого уровня дохода и привлечение созаемщиков.
Наличие созаемщиков и поручителей позволяет увеличить совокупный доход, учитываемый при расчете максимальной суммы кредита, что особенно актуально для молодых семей с небольшим официальным заработком. Банки рассматривают созаемщиков как полноценных участников сделки, которые несут солидарную ответственность по кредиту и могут быть привлечены к погашению задолженности в случае финансовых трудностей заемщика. При оформлении ипотеки с созаемщиками важно учитывать, что все участники сделки должны соответствовать требованиям банка и иметь достаточный уровень дохода.
Преимущества и недостатки ипотечного кредитования
Ипотека открывает перед людьми возможность приобрести собственное жилье без необходимости накапливать полную стоимость недвижимости на протяжении многих лет. Это особенно актуально в условиях высокой стоимости жилья, когда средняя цена квартиры в крупных городах составляет десятки миллионов рублей. Благодаря ипотечному кредитованию миллионы семей смогли решить свой жилищный вопрос и обрести стабильное место жительства.
Однако ипотечное кредитование имеет и серьезные недостатки, главным из которых является значительная переплата за приобретаемое жилье. При кредитовании на длительный срок сумма уплаченных процентов может превышать стоимость самой недвижимости в несколько раз, что делает ипотеку крайне дорогостоящим финансовым инструментом. Кроме того, на протяжении всего срока кредитования заемщик вынужден соблюдать жесткую финансовую дисциплину, так как любые задержки платежей приводят к начислению штрафных санкций и риску потери жилья.
Ипотека также ограничивает свободу распоряжения приобретенной недвижимостью, поскольку любые сделки с заложенным имуществом требуют согласования с банком. Прописка и регистрация в заложенной квартире возможны, но выезд за границу и другие действия, связанные с перемещением, могут быть ограничены условиями кредитного договора. Для многих людей такие ограничения становятся серьезным психологическим дискомфортом, особенно в первые годы после приобретения жилья.
Финансовая нагрузка и риски заемщика
Ежемесячные платежи по ипотеке формируют значительную часть расходов семейного бюджета, требующую тщательного планирования и контроля. Необходимо учитывать, что помимо основного платежа заемщик несет дополнительные расходы на страхование, налог на имущество и коммунальные услуги, которые могут существенно увеличить общую нагрузку. Финансовая подушка безопасности в размере нескольких месяцев платежей является настоятельной рекомендацией для всех ипотечных заемщиков.
Риск потери работы или резкого снижения дохода может привести к невозможности своевременного погашения ипотеки и, как следствие, к потере жилья. В таких ситуациях банк реализует заложенную недвижимость на торгах, причем сумма, полученная от продажи, часто не покрывает остаток задолженности в полном объеме. Для минимизации подобных рисков заемщикам рекомендуется тщательно оценивать свою финансовую стабильность и предусматривать возможность временного использования накоплений.
Валютные ипотеки, популярные в прошлом, стали причиной серьезных финансовых проблем для многих заемщиков после резких колебаний курса рубля. Люди, оформившие кредит в иностранной валюте, столкнулись с многократным ростом ежемесячных платежей, что привело к массовым просрочкам и банкротствам. Сегодня большинство банков предлагает ипотечные кредиты исключительно в национальной валюте, что защищает заемщиков от валютных рисков, но не исключает инфляционных рисков для рублевых займов.
Процедура оформления ипотечного кредита
Процесс оформления ипотеки начинается с выбора банка и подачи заявки, которая может быть заполнена как в отделении, так и через интернет-банк или мобильное приложение. Современные технологии позволяют заемщикам дистанционно получить предварительное одобрение ипотеки, после чего необходимо посетить отделение банка для подписания окончательного кредитного договора. Срок рассмотрения заявки может составлять от одного до пяти рабочих дней в зависимости от банка и сложности конкретного случая.
После получения одобрения заемщику необходимо собрать полный пакет документов, включая паспорт, документы о доходах, трудовую книжку и документы на приобретаемую недвижимость. Для новостроек требуется договор долевого участия или другие документы, подтверждающие право на объект, а для вторичного рынка необходимо свидетельство о праве собственности продавца. Сбор документов может занять несколько недель, поэтому начинать этот процесс рекомендуется заранее, параллельно с поиском подходящей недвижимости.
Оценка недвижимости является обязательным этапом ипотечной сделки, которая проводится независимыми аккредитованными оценщиками. Стоимость оценки обычно составляет несколько тысяч рублей и может быть включена в общую сумму кредита или оплачиваться заемщиком отдельно. Результаты оценки напрямую влияют на сумму кредита, так как банк финансирует не более восьмидесяти пяти процентов от оценочной стоимости жилья.
Выбор банка и анализ предложений
При выборе банка для оформления ипотеки необходимо сравнивать не только номинальные процентные ставки, но и условия страхования, комиссии за выдачу кредита и требования к первоначальному взносу. Крупные государственные банки часто предлагают более низкие ставки благодаря государственной поддержке и масштабам деятельности, но их требования к заемщикам могут быть достаточно жесткими. Частные банки иногда предлагают более гибкие условия, компенсируя это повышенными процентными ставками или дополнительными комиссиями.
Онлайн-сервисы сравнения ипотечных предложений значительно упрощают процесс выбора банка и позволяют сэкономить время на изучении информации. Такие платформы предоставляют возможность рассчитать ежемесячный платеж, общую переплату и сравнить условия различных банков в одном месте. Рекомендуется использовать несколько источников информации и консультироваться с независимыми финансовыми экспертами для получения объективной картины рынка.
Специальные предложения и акции банков, включая сезонные скидки на ставки и бонусы для определенных категорий клиентов, могут существенно снизить стоимость ипотеки. Однако при рассмотрении акционных предложений необходимо внимательно изучать условия, так как иногда выгодные ставки сопровождаются дополнительными обязательствами, включая обязательное приобретение определенных банковских продуктов. Чтение полного текста кредитного договора до его подписания является обязательным условием защиты собственных финансовых интересов.
Расчет ипотечных платежей
Аннуитетная схема платежей предполагает равномерное распределение платежей на протяжении всего срока кредитования, что удобно для планирования бюджета и предсказуемо для заемщика. В первые годы большая часть платежа направляется на погашение процентов, и лишь небольшая доля идет на уменьшение основного долга. Такая структура платежей выгодна для заемщиков с невысоким уровнем дохода, но приводит к более значительной общей переплате по сравнению с дифференцированной схемой.
Дифференцированная схема предусматривает уменьшение ежемесячного платежа по мере погашения кредита, так как основная часть долга погашается равными долями, а проценты начисляются на остаток задолженности. Первые платежи при такой схеме значительно выше аннуитетных, что требует от заемщика наличия высокого дохода, но общая переплата за весь срок кредитования будет меньше. Выбор между аннуитетной и дифференцированной схемой зависит от индивидуальных финансовых возможностей и предпочтений заемщика.
Досрочное погашение ипотечного кредита позволяет заемщику значительно сократить общую переплату и уменьшить срок кредитования. Внесение дополнительных сумм в счет погашения основного долга снижает сумму процентов, начисляемых в последующие периоды, что делает досрочное погашение одним из наиболее эффективных способов экономии. Большинство российских банков не взимает комиссию за досрочное погашение ипотеки, что создает дополнительные стимулы для заемщиков к сокращению долга.
Рефинансирование ипотечного кредита
Рефинансирование представляет собой процедуру оформления нового кредита на более выгодных условиях для погашения существующей ипотеки и снижения финансовой нагрузки. Заемщики прибегают к рефинансированию при снижении ключевой ставки Центрального банка, улучшении своей кредитной истории или изменении финансового положения. Рефинансирование позволяет уменьшить ежемесячный платеж, сократить общую переплату по процентам или изменить срок кредитования в соответствии с новыми жизненными обстоятельствами. Многие банки предлагают программы рефинансирования с минимальным пакетом документов и ускоренным рассмотрением заявки, что делает эту процедуру доступной для широкого круга заемщиков.
Перед принятием решения о рефинансировании необходимо тщательно рассчитать экономическую выгоду, учитывая все комиссии и расходы на оформление нового кредита. Снижение процентной ставки на один-два процентных пункта может сэкономить значительные суммы на протяжении оставшегося срока кредитования, но дополнительные расходы могут нивелировать эту выгоду. Ключевым параметром является точка безубыточности, после которой рефинансирование начинает приносить реальную экономию, и этот расчет обязательно должен быть выполнен до подписания новых документов.
Важно помнить, что рефинансирование не отменяет залоговых обязательств, просто недвижимость переходит в залог новому банку до полного погашения кредита. При переводе ипотеки из одного банка в другой требуется новая оценка недвижимости и повторное страхование предмета залога, что также добавляет дополнительные расходы. Грамотно проведенное рефинансирование позволяет существенно улучшить условия кредитования и уменьшить финансовую нагрузку на семейный бюджет, поэтому этот инструмент обязательно стоит рассматривать при изменении рыночной конъюнктуры.
Страхование при ипотечном кредитовании
Обязательное страхование заложенного имущества является неотъемлемым условием ипотечного кредитования, которое защищает интересы обеих сторон сделки от непредвиденных обстоятельств. Заемщик обязан застраховать приобретаемую недвижимость от рисков утраты или повреждения, таких как пожар, залив, взрыв и другие стихийные бедствия. Страховая сумма должна покрывать полную стоимость предмета залога, при этом выгодоприобретателем по договору страхования выступает банк-кредитор.
Личное страхование жизни и здоровья заемщика, включая страхование от потери трудоспособности, не является обязательным по закону, но банки часто требуют его для снижения рисков. Оформление полиса личного страхования может увеличить стоимость ипотеки на один-два процента, но при этом защищает семью заемщика от тяжелых финансовых последствий при трагических событиях. Отказ от личного страхования часто приводит к повышению процентной ставки по кредиту, что делает этот полис экономически невыгодным для отказа в долгосрочной перспективе.
Титульное страхование защищает заемщика от потери права собственности на недвижимость, которое может произойти в результате юридических ошибок или мошеннических действий предыдущих владельцев. Хотя титульное страхование не является обязательным для всех видов ипотеки, оно настоятельно рекомендуется при приобретении жилья на вторичном рынке с длинной историей переходов прав собственности. Страховые взносы могут быть включены в общую сумму кредита или оплачиваться отдельно, но в любом случае их необходимо учитывать при расчете полной стоимости ипотеки.
Налоговые вычеты при приобретении жилья в ипотеку
Имущественный налоговый вычет предоставляет заемщику возможность вернуть значительную часть средств, потраченных на приобретение жилья в ипотеку, что существенно снижает реальную стоимость кредитования. Налогоплательщик имеет право на возврат тринадцати процентов от суммы, израсходованной на покупку недвижимости, но в пределах установленных законодательством лимитов. Максимальная сумма для расчета вычета составляет два миллиона рублей на приобретение недвижимости, что позволяет вернуть до двухсот шестидесяти тысяч рублей уплаченного подоходного налога.
Отдельный налоговый вычет предусмотрен для процентов, уплаченных по ипотечному кредиту, при этом максимальная сумма для расчета этого вычета составляет три миллиона рублей. Это означает, что заемщик может вернуть до трехсот девяноста тысяч рублей по процентам, уплаченным за весь срок кредитования, что является существенной поддержкой для семейного бюджета. Получение вычета возможно как через налоговую инспекцию, так и через работодателя, который может прекратить удерживать подоходный налог с зарплаты до исчерпания суммы вычета.
Налоговые вычеты предоставляются только тем заемщикам, которые официально трудоустроены и уплачивают подоходный налог, при этом самозанятые граждане и индивидуальные предприниматели на специальных налоговых режимах не могут претендовать на возврат. Для оформления вычета необходимо собрать документы, подтверждающие приобретение жилья и понесенные расходы, включая кредитный договор, платежные документы и свидетельство о праве собственности. Срок давности для получения вычета составляет три года с момента уплаты налога, поэтому заемщикам следует планировать оформление вычета своевременно.
Особенности ипотеки для различных категорий граждан
Молодые семьи имеют возможность воспользоваться специальными программами ипотечного кредитования с государственной поддержкой, которые предусматривают сниженные процентные ставки и увеличенные сроки кредитования. Программа семейной ипотеки распространяется на семьи с детьми, где хотя бы один ребенок родился после определенной даты, и позволяет получить кредит по ставке шесть процентов годовых. Такие условия делают приобретение жилья существенно более доступным для молодых родителей, которые часто не имеют достаточных накоплений для первоначального взноса.
Военнослужащие могут воспользоваться накопительно-ипотечной системой, которая предусматривает накопление средств на именном счете и последующее использование их для приобретения жилья. Военная ипотека позволяет военнослужащим приобрести недвижимость без первоначального взноса, при этом государство перечисляет платежи в счет погашения кредита. Программа активно развивается и предоставляет военнослужащим реальную возможность решить жилищный вопрос без значительных собственных вложений.
Пенсионеры и люди предпенсионного возраста могут столкнуться с ограничениями по максимальному сроку ипотечного кредитования, но банки предлагают специальные продукты с учетом возраста заемщика. Ипотека для пенсионеров часто оформляется на созаемщиков в лице работающих детей или внуков, что позволяет увеличить максимальный срок кредита и снизить ежемесячную нагрузку. Некоторые банки предоставляют специальные условия для пенсионеров, включая сниженные ставки и упрощенные требования к подтверждению дохода.
Государственные программы и поддержка заемщиков
Государство активно поддерживает ипотечное кредитование через программы субсидирования ставок, которые делают жилье доступным для отдельных категорий граждан. Программа льготной ипотеки для новостроек действует в большинстве регионов России и предусматривает снижение ставки до уровня, значительно ниже рыночного. Государственная поддержка выражается в компенсации банкам разницы между рыночной ставкой и льготной, что позволяет застройщикам продавать квартиры по более доступным ценам.
Сельская ипотека предоставляет возможность получить кредит по ставке до трех процентов годовых для приобретения жилья в сельской местности, что стимулирует развитие сельских территорий. Программа действует на всей территории России и предусматривает приобретение как готового, так и строящегося жилья в сельских населенных пунктах. Основным требованием является постоянная регистрация в сельской местности или переезд туда в течение определенного срока после приобретения жилья.
Программы поддержки семей с детьми включают не только сниженные ставки, но и выплаты на погашение части ипотечного кредита при рождении детей. Многодетные семьи имеют право на получение материнского капитала, который может быть направлен на погашение основного долга или уплату процентов по ипотеке. Такие меры поддержки существенно снижают финансовую нагрузку на семьи и делают приобретение жилья более реалистичным для широких слоев населения.
Практические рекомендации для будущих ипотечных заемщиков
Перед оформлением ипотеки необходимо провести тщательную оценку собственных финансовых возможностей и спланировать бюджет с учетом всех предстоящих расходов. Первоначальный взнос следует накапливать максимально возможный, так как это снижает общую переплату и повышает шансы на одобрение кредита. Рекомендуется сохранять финансовую подушку безопасности в размере не менее шести месяцев платежей, чтобы гарантировать стабильность выплат в случае непредвиденных обстоятельств.
Выбор недвижимости должен быть основан не только на ее стоимости, но и на ликвидности, транспортной доступности, инфраструктуре и перспективах развития района. Приобретение жилья в новостройке на этапе котлована может быть выгоднее по цене, но сопряжено с рисками задержки сдачи дома и изменения условий договора. Квартира на вторичном рынке требует тщательной проверки юридической истории и оценки технического состояния, которые должны быть выполнены до подписания предварительного договора.
Консультация с независимым финансовым экспертом перед оформлением ипотеки помогает избежать типичных ошибок и выбрать оптимальные условия кредитования. Эксперт поможет рассчитать реальную стоимость ипотеки с учетом всех комиссий, страховых взносов и налоговых вычетов, а также подобрать подходящую схему погашения. Такой подход позволяет сэкономить значительные суммы на протяжении всего срока кредитования и сделать приобретение жилья максимально эффективным с финансовой точки зрения.
Ипотека как инструмент долгосрочного планирования
Ипотечное кредитование представляет собой мощный финансовый инструмент, который при правильном использовании позволяет не только решить жилищный вопрос, но и создать долгосрочный капитал. Недвижимость, приобретенная в ипотеку, со временем растет в цене, что делает ее эффективным способом сохранения и приумножения сбережений. Регулярные платежи формируют финансовую дисциплину и ответственное отношение к кредитным обязательствам, что положительно сказывается на кредитной истории заемщика.
В долгосрочной перспективе ипотека может стать основой для инвестиционного портфеля, позволяя сдавать приобретенное жилье в аренду и получать дополнительный доход. Своевременное погашение кредита высвобождает значительные финансовые ресурсы, которые могут быть направлены на другие инвестиционные проекты или улучшение качества жизни. Приобретение недвижимости в ипотеку с последующим рефинансированием и перекредитованием позволяет оптимизировать финансовую нагрузку и повысить эффективность использования заемных средств.
Понимание всех аспектов ипотечного кредитования является необходимым условием для принятия взвешенного решения о приобретении жилья в кредит. Глубокое изучение механизмов расчета платежей, налоговых вычетов, страховых обязательств и государственных программ позволяет заемщику полностью использовать все доступные преимущества. Ипотека, оформленная грамотно и продуманно, становится надежным фундаментом для стабильной семейной жизни и долгосрочного финансового благополучия, а не источником постоянного стресса и финансовых обязательств.