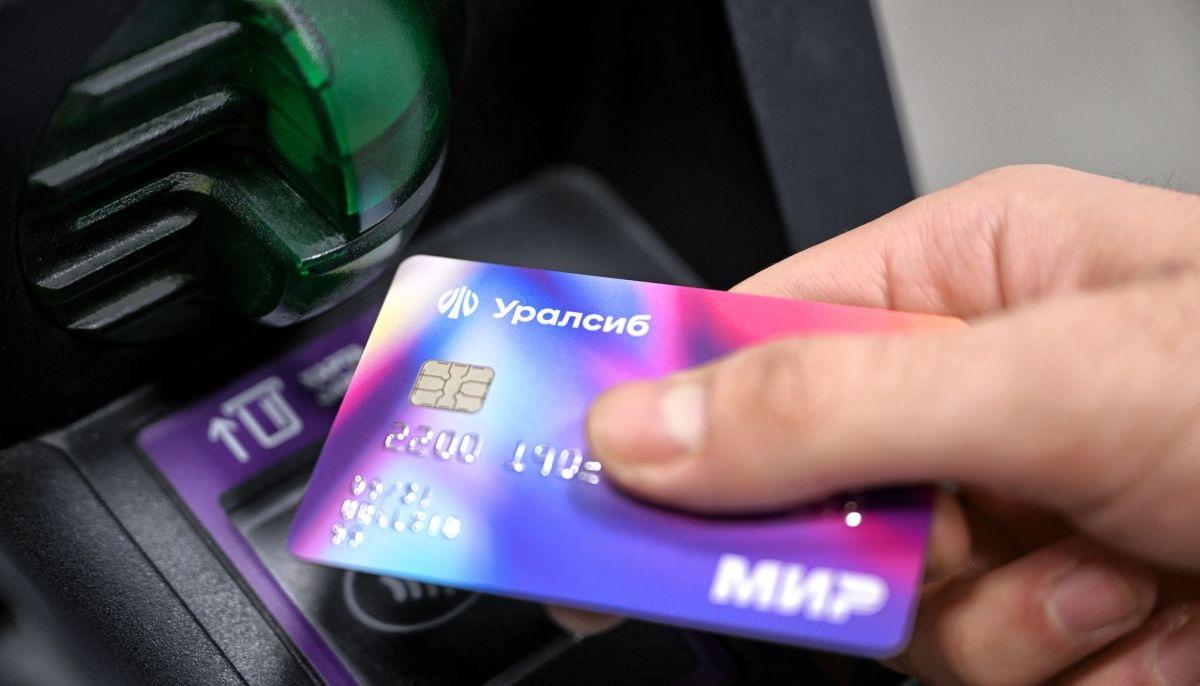
Кредитная карта Уралсиб — это современный финансовый инструмент, который сочетает в себе внушительный кредитный лимит, длительный льготный период и по-настоящему выгодные условия обслуживания. В условиях, когда банковские продукты становятся всё более сложными и обременёнными скрытыми комиссиями, предложение Уралсиба выделяется кристальной прозрачностью и ориентацией на реальные потребности клиента. Данная статья подробно разберёт, почему кредитная карта Уралсиб заслуженно считается одним из самых привлекательных решений на рынке и как грамотно воспользоваться всеми её преимуществами. Мы рассмотрим ключевые параметры продукта, требования к заёмщику, механику льготного периода и кешбэка, а также ответим на вопросы, которые чаще всего возникают у потенциальных держателей карты.
Почему бесплатное обслуживание становится главным аргументом
Бесплатное обслуживание кредитной карты навсегда без каких-либо условий — это то самое основное УТП, которое выделяет продукт Уралсиба на фоне подавляющего большинства конкурентов. Многие банки предлагают льготный период без абонентской платы лишь в первый год, а затем требуют либо минимальных трат, либо ежемесячного внесения фиксированной суммы. Уралсиб же пошёл дальше и снял с клиента необходимость постоянно контролировать пороги расходов ради сохранения нулевой стоимости обслуживания. Держатель карты получает долгосрочную экономию, которая за несколько лет складывается в ощутимую сумму, а отсутствие условий избавляет от стресса и лишних проверок баланса.
Подобный подход отражает зрелую стратегию банка, ориентированную на удержание лояльной аудитории, а не на разовые комиссионные сборы. Клиент, которому не нужно думать о ежегодном платеже за карту, гораздо охотнее пользуется ею в повседневных расчётах, что в конечном счёте выгодно обеим сторонам. Кроме того, прозрачность условий формирует доверие: человек заранее знает, что его расходы не вырастут из-за незаметной строки в тарифах. В результате бесплатное обслуживание превращается не просто в приятный бонус, а в фундаментальное конкурентное преимущество, вокруг которого строится вся ценностная модель продукта.
Отдельно стоит подчеркнуть, что в тексте упоминается и условно-бесплатный сценарий при ежемесячных тратах от 10 000 ₽, однако ключевой акцент для клиента — именно безусловная нулевая стоимость обслуживания. Это означает, что даже при минимальной активности карта не начнёт «съедать» средства держателя. Для людей с переменным доходом или тех, кто использует кредитку лишь как резервный инструмент, такая опция особенно ценна. Она позволяет держать карту на случай непредвиденных расходов и при этом не платить за саму возможность доступа к заёмным средствам.
Как отсутствие абонентской платы влияет на семейный бюджет
В масштабе домашнего хозяйства регулярные банковские платежи незаметно, но стабильно уменьшают свободные средства. Если сложить годовую плату за обслуживание нескольких карт, получится сумма, эквивалентная паре походов в магазин или оплате коммунальной услуги. Кредитная карта Уралсиб исключает эту статью расходов полностью, позволяя направить сэкономленные деньги на более полезные цели. Семья, которая грамотно распределяет финансы, оценит такой подход как элемент разумного планирования.
Когда человек уверен, что карта не обременяет его обязательными взносами, он ведёт себя спокойнее и рациональнее. Он не пытается «отбить» обслуживание искусственными тратами, не спешит закрывать счёт из-за ненужных комиссий. В итоге формируется долгосрочная привычка пользоваться удобным платёжным инструментом, а банк получает лояльного клиента, который рекомендует продукт знакомым. Это классический пример взаимовыгодных отношений, где экономия клиента напрямую работает на репутацию финансовой организации.
Кредитный лимит до 1 млн рублей и гибкость использования
До 1 млн ₽ кредитный лимит — параметр, который открывает держателю карты поистине широкие возможности. Такой объём заёмных средств позволяет решать не только повседневные задачи, но и покрывать крупные непредвиденные расходы: срочный ремонт, медицинские услуги, покупку бытовой техники или оплату обучения. При этом клиент не обязан выбирать весь лимит сразу — он доступен по мере необходимости, а проценты начисляются только на фактически потраченную сумму. Подобная гибкость делает карту универсальным инструментом, который адаптируется под изменяющиеся жизненные обстоятельства.
Важно понимать, что размер индивидуального лимита банк определяет на основе оценки платёжеспособности заявителя, его дохода и кредитной истории. Заявка рассматривается с учётом объективных данных, поэтому добросовестные заёмщики с подтверждённым заработком могут рассчитывать на внушительные суммы. Наличие столь высокого потолка особенно ценно для людей, привыкших держать финансовую подушку в доступном виде, а не на накопительном счёте с низкой доходностью. Кредитка в этом смысле совмещает функции резерва и платёжного средства.
Гибкость распоряжения лимитом подкрепляется продуманной системой отчётности: клиент в любой момент видит в мобильном приложении, сколько средств доступно, сколько потрачено и какая часть задолженности находится в льготном периоде. Такая прозрачность помогает избегать необдуманных трат и своевременно планировать погашение. В результате большой лимит становится не соблазном, а инструментом управления личными финансами, требующим, впрочем, разумной дисциплины. Именно осознанный подход превращает потенциальные риски в реальную выгоду.
Как правильно распорядиться крупным лимитом
Получив доступ к значительной сумме, многие заёмщики совершают одну и ту же ошибку — воспринимают лимит как дополнительные доходы. Эксперты рекомендуют иной подход: рассматривать карту прежде всего как страховку от кассового разрыва и как способ оплаты, дающий кешбэк и отсрочку платежа. Если использовать средства в рамках льготного периода и гасить долг вовремя, кредитка превращается в бесплатный краткосрочный кредит. Такая стратегия позволяет сохранять собственные накопления нетронутыми и получать выгоду от каждой покупки.
Для крупных приобретений разумно заранее рассчитывать срок возврата средств и соотносить его с датой окончания льготного периода. Если покупка не вписывается в беспроцентный интервал, стоит либо отказаться от неё, либо выбрать другую схему финансирования. Дисциплинированный держатель карты всегда держит в голове, что большой лимит — это ответственность, а не подарок. При соблюдении этого принципа карта Уралсиба работает как надёжный финансовый партнёр на долгие годы.
До 120 дней без процентов как инструмент экономии
До 120 дней без процентов — льготный период, который существенно расширяет горизонты планирования для держателя карты. Этот интервал позволяет совершать покупки и возвращать деньги без начисления процентов, если клиент укладывается в установленные сроки. Чем длиннее беспроцентный период, тем больше свободы у заёмщика: можно дождаться зарплаты, получить ожидаемый доход или просто распределить выплаты без спешки. Для семей с несколькими источниками поступлений такая отсрочка особенно удобна.
Механика льготного периода строится на отчётных датах и датах платежа, которые банк указывает в договоре и в мобильном приложении. Клиенту важно понимать, с какого момента начинается отсчёт и когда средства должны поступить на счёт, чтобы избежать процентов. Уралсиб предоставляет понятную информацию по этим срокам, а уведомления помогают не пропустить ключевые даты. При ответственном подходе 120 дней превращаются в эффективный инструмент бесплатного финансирования текущих расходов.
Практика показывает, что пользователи, освоившие правила льготного периода, экономят на процентах значительные суммы в течение года. Они оплачивают карту покупки, которые всё равно планировали совершить, но делают это с отсрочкой и получают дополнительную выгоду в виде кешбэка. Такой подход требует внимательности, однако результат оправдывает усилия: деньги остаются в обороте дольше, а бюджет становится более управляемым. Длинный беспроцентный период — это своего рода бесплатный кредит для грамотного заёмщика.
Правила пользования льготным периодом
Чтобы извлечь максимальную пользу из 120 дней, следует придерживаться нескольких правил. Во-первых, необходимо точно знать дату начала и окончания беспроцентного периода по каждой операции или по отчётному циклу, чтобы не выйти за рамки. Во-первых, стоит учитывать, что снятие наличных и переводы обычно не входят в льготный период и облагаются процентами с первого дня. Во-вторых, погашение лучше вносить с запасом по времени, чтобы банковские переводы гарантированно дошли до счёта до дедлайна.
Контроль задолженности удобно вести через приложение, где отражается текущая сумма долга и оставшиеся дни льготного периода. Если клиент видит, что не успевает вернуть всю сумму, разумным решением будет частичное погашение, чтобы снизить базу для начисления процентов. Внимательное отношение к деталям и своевременная реакция на уведомления банка помогают избежать неприятных сюрпризов. В итоге льготный период становится не ловушкой, а прозрачным и удобным механизмом.
Кешбэк до 3 процентов как источник дополнительной выгоды
Кешбэк до 3% — ещё одно преимущество, которое делает кредитную карту Уралсиб привлекательной для повседневного использования. Возврат части потраченных средств превращает обычные покупки в источник небольшого, но стабильного дохода. Чем активнее клиент пользуется картой в разрешённых категориях, тем ощутимее накопленная сумма вознаграждения. При грамотном подходе кешбэк может покрывать часть регулярных расходов, например оплату мобильной связи или покупку продуктов.
Размер вознаграждения зависит от категории трат, поэтому держателю выгодно планировать крупные покупки с учётом повышенного процента возврата. Банк периодически предлагает специальные категории, где кешбэк достигает максимального значения, что даёт дополнительные возможности для экономии. Чтобы не упустить выгоду, полезно следить за предложениями в приложении и подстраивать под них свои расходы. Такой подход превращает рутинные платежи в осмысленную финансовую стратегию.
Немаловажно, что кешбэк начисляется бонусными баллами или рублями на счёт, которые затем можно использовать для покупок или зачисления в счёт задолженности. Это создаёт эффект «снежного кома», когда выгода накапливается и приносит практическую пользу. Для активных пользователей карты возврат средств становится приятным дополнением к беспроцентному периоду и нулевому обслуживанию. В совокупности эти опции формируют продукт, который действительно выгодно держать в кошельке каждый день.
Требования к заёмщику и простота оформления
Для оформления нужен только паспорт — так банк максимально упрощает процедуру получения карты. Заявка рассматривается с учётом базовых параметров, поэтому клиенту не требуется собирать внушительный пакет документов или подтверждать доход справками в обязательном порядке. Это особенно ценно для людей с плотным графиком, которые ценят своё время и не готовы посвящать оформлению несколько дней. Простота процедуры отражает ориентацию Уралсиба на массового клиента с прозрачными и понятными критериями.
Целевая аудитория продукта включает граждан Российской Федерации в возрасте от 25 лет, у которых есть стабильная занятость и подтверждённый доход. Банк рассматривает заёмщиков с ежемесячным доходом от 20 000 рублей и общим стажем работы не менее трёх лет, а также с опытом на текущем или последнем месте не менее шести месяцев. Такие требования отсекают нестабильные категории и позволяют предлагать выгодные условия тем, кто действительно способен обслуживать кредит. Образование — среднее специальное или высшее — также учитывается как фактор финансовой ответственности.
Отдельно оговаривается, что занятость может быть любой, кроме собственного бизнеса и отсутствия работы. Это означает, что наёмные сотрудники, работающие по трудовому договору, а также специалисты с подтверждённым заработком могут рассчитывать на одобрение. Банк не предъявляет завышенных ожиданий к размеру дохода и предоставляет гибкие индивидуальные решения. В результате продукт остаётся доступным для широкого круга работающих граждан, планирующих разумно управлять своими финансами.
Ставка по кредиту от 29,9 до 49,9 процента
От 29,9% до 49,9% ставка по кредиту — диапазон, который зависит от кредитной истории, дохода и индивидуальных параметров клиента. Для добросовестных заёмщиков с положительной историей банк устанавливает минимальные значения, что делает пользование средствами за пределами льготного периода более предсказуемым. При этом важно понимать: при грамотном использовании карты и погашении долга в рамках беспроцентного периода проценты не начисляются вовсе. Ставка становится значимой лишь при выходе за льготный срок или при снятии наличных.
Прозрачность процентной политики позволяет клиенту заранее оценить стоимость заёмных средств и принять взвешенное решение. Банк не скрывает диапазон, а указывает его в договоре, что соответствует принципам ответственного кредитования. Заёмщик должен помнить: чем выше ставка, тем важнее соблюдать график платежей и не допускать просрочек. При ответственном подходе карта остаётся инструментом удобства, а не источником долговой нагрузки.
Для тех, кто планирует пользоваться заёмными средствами регулярно, имеет смысл ориентироваться на минимальные ставки и поддерживать высокий кредитный рейтинг. Вовремя погашенные задолженности, отсутствие нарушений и стабильный доход формируют положительный профиль, что со временем может улучшить условия. В итоге процентная ставка превращается в управляемый параметр, зависящий от поведения клиента. Это стимулирует финансовую дисциплину и вознаграждает ответственных заёмщиков.
Как оформить карту и начать пользоваться выгодами
Оформление кредитной карты Уралсиб начинается с подачи онлайн-заявки, которая занимает несколько минут. Клиенту достаточно указать паспортные данные и базовую информацию о занятости, после чего банк принимает решение. В большинстве случаев ответ приходит быстро, а карта выпускается в удобном для заёмщика формате. Такой подход экономит время и позволяет приступить к использованию продукта без лишних визитов в отделение.
После активации карты рекомендуется сразу настроить уведомления о транзакциях и ознакомиться с условиями льготного периода. Это поможет избежать недоразумений и своевременно контролировать расходы. Удобное мобильное приложение предоставляет полную картину по лимиту, задолженности и начисленному кешбэку. Клиент получает инструмент, который требует минимальных усилий для управления и приносит реальную пользу в повседневной жизни.
Стоит отметить, что при оформлении важно объективно оценивать свою платёжеспособность и планировать использование карты без излишнего риска. Ответственный подход к заёмным средствам позволяет извлечь максимум из всех преимуществ продукта — от бесплатного обслуживания до кешбэка и отсрочки платежа. Банк, со своей стороны, предоставляет прозрачные условия и удобные цифровые сервисы. В результате сотрудничество на долгие годы становится комфортным и предсказуемым.
Ключевые параметры кредитной карты Уралсиб
Для удобства восприятия все важные характеристики продукта сведены в таблицу ниже. Она поможет быстро оценить условия и сравнить их с альтернативами на рынке. Приведённые данные отражают базовые параметры, которые актуальны при оформлении карты и определяют её конкурентные преимущества.
| Параметр | Значение |
|---|---|
| Кредитный лимит | До 1 000 000 ₽ |
| Стоимость обслуживания | Бесплатно навсегда без условий |
| Льготный период | До 120 дней без процентов |
| Процентная ставка | От 29,9% до 49,9% |
| Кешбэк | До 3% |
| Необходимые документы | Только паспорт |
| Гражданство | РФ |
| Возраст заёмщика | От 25 лет |
| Ежемесячный доход | От 20 000 ₽ |
| Общий стаж работы | От 3 лет |
| Стаж на текущем месте | Не менее 6 месяцев |
| Занятость | Любая, кроме собственного бизнеса и отсутствия работы |
| Образование | Среднее специальное или высшее |
Почему стоит выбрать карту Уралсиба уже сейчас
Кредитная карта Уралсиб объединяет в себе качества, которые редко встречаются в одном продукте: безусловно бесплатное обслуживание, длительный льготный период и солидный кредитный лимит. Каждое из этих преимуществ по отдельности способно заинтересовать взыскательного клиента, а в совокупности они формируют предложение, которое сложно обойти вниманием. Для человека, который ценит прозрачность условий и не желает переплачивать за банковские услуги, этот продукт становится очевидным выбором. Именно поэтому бесплатное обслуживание навсегда без каких-либо условий выступает главным аргументом в пользу оформления.
Помимо финансовой выгоды, карта дарит ощущение уверенности и свободы в распоряжении средствами. Крупный лимит доступен в любой момент, кешбэк возвращает часть расходов, а льготный период позволяет планировать платежи без спешки. Простота оформления по одному паспорту избавляет от бюрократических сложностей, а понятные требования к заёмщику делают процедуру предсказуемой. Всё это превращает кредитную карту Уралсиб в надёжного помощника для повседневных задач и непредвиденных ситуаций.
Разумное использование заёмных средств в сочетании с дисциплиной погашения открывает доступ к реальной экономии год за годом. Клиент, освоивший правила льготного периода и научившийся отслеживать категории повышенного кешбэка, получает от карты максимум пользы при минимуме затрат. Банк, в свою очередь, предлагает удобные цифровые сервисы и прозрачные тарифы, которые не меняются втайне от держателя. Оформить карту можно прямо сейчас, чтобы убедиться на собственном опыте, насколько комфортным и выгодным может быть современный банковский продукт.
Решение оформить кредитную карту Уралсиб — это шаг к более грамотному управлению личными финансами. Продукт подходит работающим гражданам с подтверждённым доходом, которые ценят стабильность и готовы ответственно относиться к заёмным обязательствам. Заявка подаётся онлайн и занимает считанные минуты, а все преимущества становятся доступны сразу после активации. В условиях насыщенного рынка кредитных карт предложение Уралсиба выделяется честностью условий и долгосрочной выгодой, что делает его достойным внимания каждого, кто ищет надёжный финансовый инструмент.
Материал носит ознакомительный характер и не является публичной офертой или финансовой рекомендацией. Администратор домена не несет ответственности за условия договоров банков. Перед оформлением обязательно изучите полные тарифы на сайте финансовой организации.